Powrót transportu z Bliskiego Wschodu nie oznacza automatycznie tańszej ropy. W październiku 2026 r. kluczowym problemem stał się koszt przewozu surowca, a nie tylko jego dostępność.
Przepływy wracają, lecz statków zaczyna brakować
Konflikt na Bliskim Wschodzie poważnie zakłócił transport ropy przez cieśninę Ormuz i początkowo wywołał obawy o fizyczne niedobory surowca. W ostatnich miesiącach sytuacja zmieniła się jednak zasadniczo: regionalne przepływy ropy w dużej mierze się odbudowały, podczas gdy koszt dostarczenia baryłki do odbiorcy pozostał wyjątkowo wysoki.
W lipcu i sierpniu 2026 r. przez Ormuz przewożono około 7,5 mln baryłek dziennie, a we wrześniu już około 12 mln. Tak szybki wzrost przepływów zwiększył zapotrzebowanie na tankowce, zwłaszcza największe jednostki VLCC (Very Large Crude Carriers). Dostępna flota nie jest jednak nieograniczona. Około 124 statków VLCC powiązanych z irańskim handlem ropą pozostaje w praktyce poza zasięgiem znacznej części międzynarodowego rynku ze względu na sankcje.
Dodatkowo niektóre jednostki wybierają dłuższe, bezpieczniejsze trasy, a przeładunki między statkami wydłużają czas przewozu. W konsekwencji pojedynczy tankowiec wykonuje mniej rejsów, więc do transportu podobnej ilości ropy potrzebnych jest więcej statków. W porównaniu ze średnią z 2025 r. obsługa dostaw z Bliskiego Wschodu, bez Iranu, wymaga obecnie dodatkowo około 35 VLCC, 13 Suezmaxów i 10 Aframaxów.
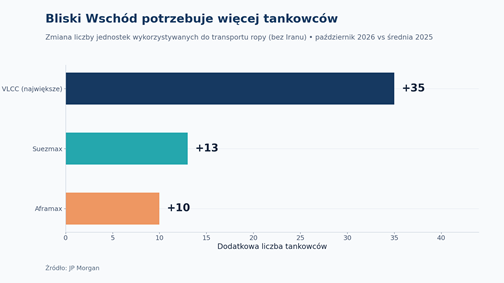
Wykres 1. Zmiana zapotrzebowania na tankowce obsługujące Bliski Wschód (bez Iranu).
Fracht stał się osobnym źródłem presji cenowej
Najbardziej spektakularny jest wzrost stawek frachtowych. Na początku 2026 r. transport baryłki ropy z Bliskiego Wschodu do Chin kosztował około 3–4 USD. Na początku października stawka sięgała już około 35 USD. W przypadku transportu z rejonu Zatoki Meksykańskiej w USA do Chin koszt wynosił około 37 USD za baryłkę. Oznacza to wielokrotny wzrost wydatków na sam przewóz, niezależnie od ceny zakupu ropy.
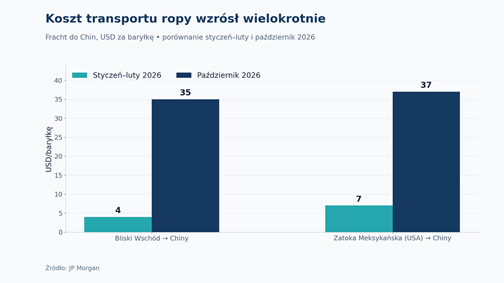
Wykres 2. Koszt transportu baryłki do Chin na wybranych trasach (USD/baryłkę).
Skala zjawiska jest szczególnie widoczna, gdy porównamy cenę ropy u eksportera z ceną po dostarczeniu do klienta. W październiku baryłka ropy Dubai kosztowała około 108 USD przed transportem, lecz około 143 USD po dostarczeniu do Chin. Sam fracht stanowił zatem blisko jedną czwartą ceny końcowej. Wysoka podaż surowca na trasach handlowych nie gwarantuje więc niskiego kosztu jego importu.
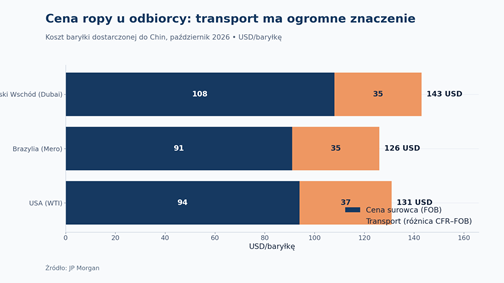
Wykres 3. Cena surowca i fracht w cenie dostarczonej baryłki w Chinach.
Rafinerie pod presją: drogie dostawy mogą ograniczyć produkcję paliw
Wyższy koszt importowanej ropy uderza w ekonomię rafinerii. Jeżeli wzrost kosztów surowca i transportu nie może być w pełni przeniesiony na ceny benzyny, oleju napędowego i innych produktów, marże przerobowe maleją. W północno-zachodniej Europie marża prostych rafinerii typu hydroskimming spadła z około +8 do −14 USD na baryłce.
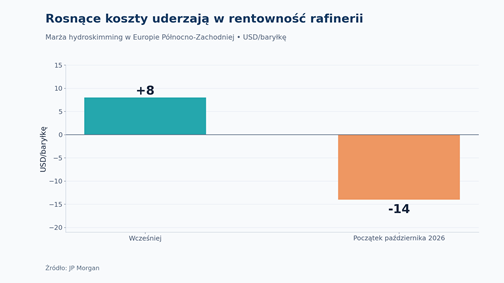
Wykres 4. Zmiana marży rafinerii typu hydroskimming w Europie Północno-Zachodniej.
Jeżeli taka sytuacja potrwa dłużej, część zakładów może ograniczyć zakupy i przerób ropy. Powstaje wówczas kolejny paradoks: surowca może być wystarczająco dużo, lecz podaż gotowych paliw może okazać się niewystarczająca. Ryzyko jest tym większe, że zapasy diesla pozostają niskie, a zbliżający się zimowy sezon zwiększa znaczenie stabilności dostaw produktów naftowych.
Co musiałoby się zmienić, aby ceny spadły?
Normalizacja wymaga przede wszystkim spadku kosztów frachtu. Mogłaby ją przynieść poprawa dostępności tankowców, skrócenie czasu rejsów i przeładunków albo osłabienie popytu na przewozy. Ten ostatni scenariusz nie musi jednak oznaczać dobrej wiadomości: jeśli wysokie koszty zmuszą rafinerie do cięcia produkcji, presja na ceny gotowych paliw może się utrzymywać.
W przypadku polskiego kierowcy znaczenie mają również kurs dolara do złotego, podatki, koszty dystrybucji i konkurencja na rynku detalicznym. Dlatego zmiana kosztu frachtu nie przekłada się jeden do jednego na cenę na stacji.
Najważniejszy wniosek jest prosty: analizując rynek ropy, nie wystarczy śledzić wolumenu wydobycia i przepływów przez Ormuz. Równie istotne są dostępność statków, koszt dostarczenia baryłki i rentowność rafinerii. W październiku 2026 r. to właśnie logistyka stała się jednym z kluczowych czynników kształtujących ceny ropy dostarczanej do odbiorców — a pośrednio także perspektywy rynku paliw.
Radek Piotrowski
Doradca inwestycyjny