Ropa Brent kosztuje obecnie ponad 100 dolarów za baryłkę. Jednocześnie szacunki oparte na bieżącej podaży i popycie wskazują, że jej fundamentalna wartość może być bliższa 90 dolarów.
Skąd zatem bierze się dodatkowe kilkanaście dolarów? To premia za ryzyko. Konflikt na Bliskim Wschodzie, niepewność dotycząca transportu przez Cieśninę Ormuz, zagrożenia na Morzu Czerwonym oraz ataki na infrastrukturę naftową.
Pytanie brzmi więc, czy ropa pozostanie powyżej 100 dolarów czy obecna cena okaże się chwilowym skokiem? I co ten scenariusz oznacza dla cen paliw w Polsce?
Zacznijmy od ceny. Przyjmuje się, że utrata każdego miliona baryłek dziennej podaży może podnosić cenę ropy o około 4 dolary. Premia wynosząca kilkanaście dolarów sugeruje więc, że inwestorzy wyceniają ryzyko utraty kolejnych kilku milionów baryłek dziennie ponad zakłócenia, z którymi rynek już się mierzy.
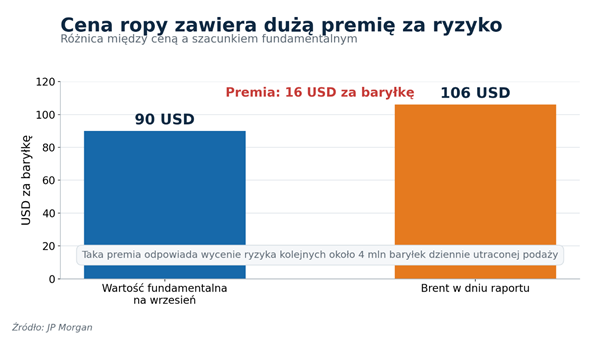
To bardzo ważne rozróżnienie. Cena powyżej 100 dolarów nie odzwierciedla wyłącznie obecnego niedoboru, zawiera również ubezpieczenie przed scenariuszem, w którym sytuacja ulegnie dalszemu pogorszeniu.
Na razie fizyczny rynek ropy radzi sobie jednak lepiej, niż można było oczekiwać.
W 2025 roku przepływy ropy i produktów naftowych z Bliskiego Wschodu wynosiły średnio 23,2 miliona baryłek dziennie. W ostatnich 10 dniach było to 17,1 miliona. Spadek jest duży, ale nie doszło do całkowitego załamania dostaw. System znalazł obejście – przepływy przez cieśninę Ormuz razem z przeładunkami prowadzonymi na wodach Omanu wzrosły do około 10,4 miliona baryłek dziennie. Szczególnie mocno zmieniła się trasa saudyjskiej ropy. Jeszcze w sierpniu przez Ormuz transportowano około 700 tysięcy baryłek dziennie, ostatnio było to już 2,9 miliona.
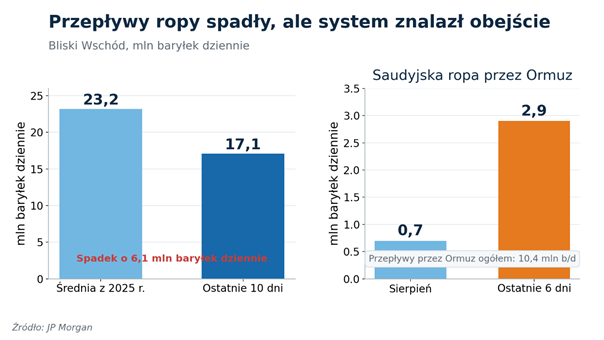
To rozwiązanie jest jednak bardziej skomplikowane, droższe i uzależnione od bezpieczeństwa żeglugi. Wymaga odpowiedniej liczby tankowców, sprawnych przeładunków i dobrej koordynacji. Dlatego nie można zakładać, że obecne wolumeny zostaną utrzymane bez żadnych problemów.
Drugi zaskakujący element dotyczy sposobu, w jaki rynek zrównoważył niedobór.
Od początku konfliktu globalne zapasy ropy i paliw spadły o około 555 mln baryłek. To dużo, ale znacznie mniej niż zakładano w początkowych scenariuszach.
Większą część dostosowania przejął popyt. Od marca globalne zużycie ropy było o około 4,4 miliona baryłek dziennie niższe niż rok wcześniej. Tymczasem korekta dokonująca się poprzez spadek zapasów odpowiadała około 2,9 miliona baryłek dziennie.
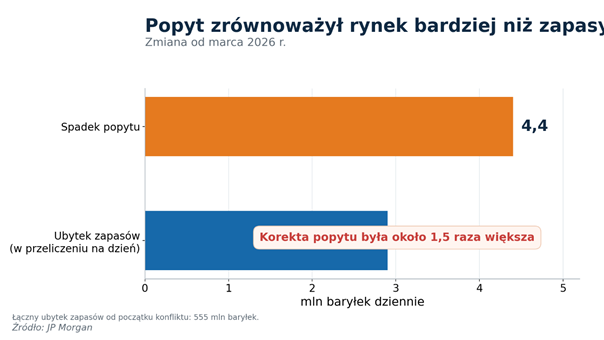
Dlaczego to ważne? Spadek zapasów zwykle wspiera ceny ropy, spadek popytu działa w przeciwnym kierunku. To właśnie osłabienie konsumpcji pozwoliło dotychczas uniknąć jeszcze większego i trwalszego wzrostu cen.
Co może wydarzyć się dalej? Scenariusz bazowy jednego z dużych banków inwestycyjnych zakłada średnią cenę Brent w czwartym kwartale w okolicach 80 dolarów czy około 78 dolarów na koniec grudnia. Jeżeli jednak przepływy z Bliskiego Wschodu pozostaną na obecnym obniżonym poziomie, wartości te mogą przesunąć się odpowiednio w okolice 87 i 86 dolarów.
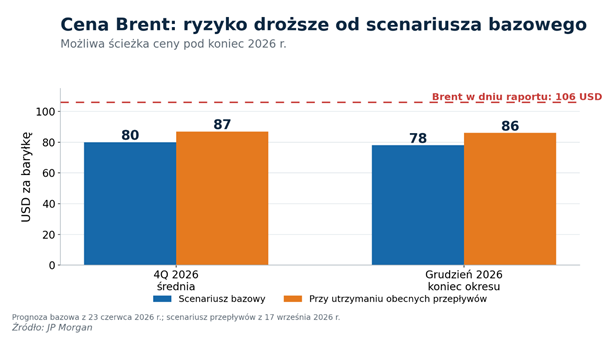
Tymczasem cena rynkowa wynosi około 102 dolarów. Rynek wycenia więc znacznie bardziej niebezpieczny scenariusz niż ten, który wynika z samych obecnych przepływów.
Jeżeli transport przez Ormuz zostanie utrzymany, nie dojdzie do kolejnych ataków, a słabszy popyt pozostanie głównym mechanizmem równoważenia rynku, premia za ryzyko może zacząć znikać.
Jeżeli jednak obecne obejścia przestaną działać albo zakłócenia obejmą kolejne szlaki i rafinerie. Ropa może ponownie ruszyć wyraźnie w górę.
Co to oznacza dla kierowców w Polsce? Cena ropy jest tylko jednym z elementów ceny. Na stacji liczą się również kurs dolara do złotego, marże rafineryjne, ceny gotowych paliw w Europie, podatki oraz koszty transportu.
Dlatego spadek Brent nie zawsze od razu oznacza tańszą benzynę lub olej napędowy. Jeżeli jednocześnie dolar będzie się umacniał albo wzrosną marże na gotowych paliwach, obniżka na stacjach może być niewielka.
Szczególnie wrażliwy pozostaje diesel. Jego ceny są rekordowo wysokie, zapasy niskie, a przed nami sezon zwiększonego popytu zimowego. Oznacza to, że olej napędowy może utrzymywać się pod większą presją niż benzyna.
W najbliższych tygodniach warto obserwować trzy rzeczy: wielkość przepływów przez Ormuz, tempo spadku globalnych zapasów oraz zachowanie popytu.
Obecna cena ropy nie jest wyłącznie ceną surowca. Jest również ceną strachu przed tym, co może wydarzyć się dalej.
Radek Piotrowski
Doradca inwestycyjny