Rosnące koszty finansowania długu, gwałtowne protesty i polityczny impas sprawiają, że Francja ponownie znalazła się w centrum uwagi inwestorów. Premia za ryzyko francuskich obligacji osiąga poziomy niewidziane od kryzysu zadłużeniowego strefy euro w 2012 roku. Jednocześnie francuskie akcje od dłuższego czasu wypadają znacznie słabiej niż pozostałe europejskie rynki. Czy to zapowiedź kolejnego kryzysu, czy może szansa dla inwestorów poszukujących atrakcyjnych wycen?
Francja zmaga się z kryzysem politycznym i fiskalnym
Problemy Francji nie zaczęły się od ostatniej fali protestów. Ich źródłem jest przede wszystkim trudna sytuacja finansów publicznych oraz polityczny impas wokół niezbędnych reform.
Francuskie władze stoją przed koniecznością ograniczenia deficytu budżetowego i ustabilizowania długu publicznego. Wprowadzanie oszczędności okazuje się jednak niezwykle trudne, ponieważ kolejne propozycje zmian spotykają się z silnym oporem społecznym.
Sytuację komplikuje kalendarz polityczny. W maju 2027 roku odbędą się wybory prezydenckie, a zbliżająca się kampania zmniejsza gotowość polityków do podejmowania niepopularnych decyzji. Spory dotyczą zarówno poziomu opodatkowania, jak i ograniczenia wydatków publicznych.
Co więcej, próba przeforsowania reform z pominięciem standardowej procedury parlamentarnej może zakończyć się głosowaniem nad wotum nieufności wobec rządu.
Z punktu widzenia rynków finansowych najważniejsze pytanie nie dotyczy więc wyłącznie tego, kto będzie rządził Francją po kolejnych wyborach. Znacznie istotniejsze jest to, czy jakikolwiek rząd będzie dysponował wystarczającym poparciem politycznym i społecznym, aby skutecznie uzdrowić finanse państwa.
Rosnąca niepewność znajduje już odzwierciedlenie w cenach francuskich obligacji skarbowych.
Francuskie obligacje wysyłają sygnał ostrzegawczy
Jednym z najważniejszych wskaźników obrazujących wzrost obaw inwestorów jest różnica rentowności dziesięcioletnich obligacji skarbowych Francji i Niemiec, określana jako spread obligacyjny.
Niemieckie obligacje są traktowane jako punkt odniesienia dla bezpieczeństwa długu państwowego w strefie euro. Im większa różnica pomiędzy ich rentownością a rentownością francuskich papierów, tym wyższej premii za ryzyko oczekują inwestorzy finansujący francuski rząd.
W październiku 2026 roku spread francuskich obligacji przekroczył w notowaniach śróddziennych 150 punktów bazowych, czyli 1,5 punktu procentowego.
Oznacza to, że rentowność dziesięcioletniego długu Francji jest o około półtora punktu procentowego wyższa niż porównywalnego długu Niemiec.
Tak wysokie poziomy premii za ryzyko nie były obserwowane od czasów europejskiego kryzysu zadłużeniowego w 2012 roku.
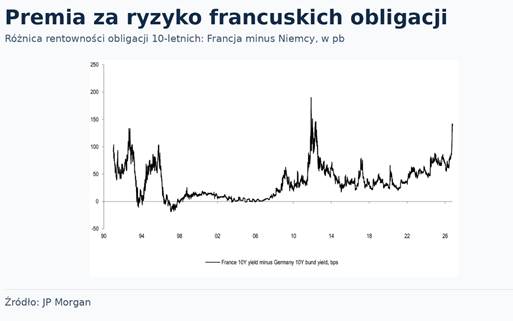
Wzrost spreadu odzwierciedla przede wszystkim obawy o przyszłą sytuację fiskalną Francji, zdolność rządu do przeprowadzania reform oraz utrzymującą się niestabilność polityczną.
Dodatkowym utrudnieniem jest otoczenie makroekonomiczne. Wysokie ceny energii nadal wywierają presję na inflację, ograniczając przestrzeń Europejskiego Banku Centralnego do szybkiego łagodzenia polityki pieniężnej.
To istotne, ponieważ wysokie rentowności obligacji oznaczają rosnące koszty finansowania państwa w miarę refinansowania zapadającego długu i emisji nowych papierów.
W konsekwencji może powstać niekorzystny mechanizm: problemy fiskalne zwiększają premię za ryzyko, wyższe koszty obsługi długu utrudniają poprawę finansów publicznych, a to dodatkowo niepokoi inwestorów.
Dlatego rynek obligacji pozostaje obecnie jednym z najważniejszych barometrów oceny sytuacji we Francji.
Francuskie akcje wyraźnie słabsze od reszty Europy
Problemy Francji są widoczne nie tylko na rynku długu, ale również na giełdzie.
Od ponad dwóch lat francuskie akcje zachowują się znacznie słabiej niż pozostałe rynki europejskie.
Według danych z połowy października 2026 roku indeks CAC 40 stracił od początku roku około 2,6%, podczas gdy szeroki indeks Euro Stoxx zyskał około 6,2%.
Oznacza to blisko 9 punktów procentowych różnicy w stopach zwrotu.
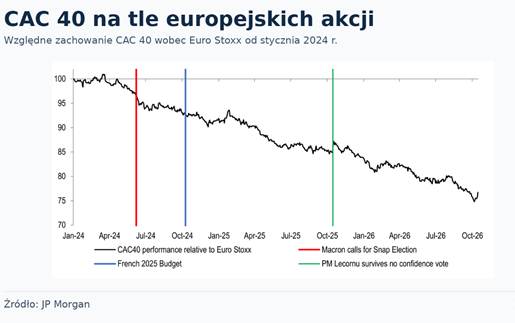
Tak duża rozbieżność nie musi jednak oznaczać, że francuskie przedsiębiorstwa znajdują się w równie trudnej sytuacji jak finanse publiczne kraju.
Wiele dużych spółek notowanych na paryskiej giełdzie prowadzi działalność międzynarodową, a ich wyniki zależą nie tylko od francuskiej gospodarki, ale również od globalnego popytu, kursów walutowych czy kondycji poszczególnych sektorów.
Co więcej, analiza zachowania cen akcji oraz oczekiwanych wyników finansowych pokazuje interesującą rozbieżność.
Francuski rynek akcji wypada słabiej na tle europejskich konkurentów, niż wynikałoby to z relatywnych zmian prognozowanych zysków spółek.
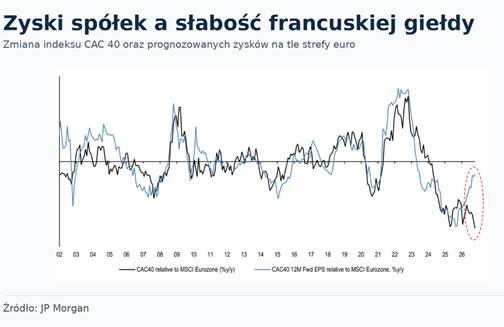
Może to sugerować, że inwestorzy dyskontują nie tylko ryzyko pogorszenia wyników przedsiębiorstw, lecz również dodatkową premię za niepewność polityczną i fiskalną.
Innymi słowy, akcje francuskich firm są wyceniane ostrożniej z powodu problemów całego kraju, nawet jeśli ich perspektywy biznesowe nie uległy równie silnemu pogorszeniu.
Warto przy tym zwrócić uwagę na same wyceny. W analizach z połowy października CAC 40 był notowany przy wskaźniku ceny do prognozowanego zysku na poziomie około 12,9, wobec 13,9 dla szerokiego rynku strefy euro.
Oznacza to około 7-procentowe dyskonto.
Nie jest ono automatycznym sygnałem kupna. Niskie wyceny mogą utrzymywać się przez długi czas, szczególnie jeśli ryzyko polityczne nadal rośnie. Pokazują jednak, że część negatywnych oczekiwań została już uwzględniona w cenach francuskich akcji.
W przypadku stabilizacji sytuacji na rynku obligacji mogłoby to stworzyć przestrzeń do stopniowego odrabiania strat przez francuską giełdę.
Czy francuski kryzys może zagrozić europejskim bankom?
Jedną z największych obaw inwestorów jest możliwość przeniesienia problemów francuskiego rynku długu na europejski sektor bankowy.
Podobny mechanizm odegrał istotną rolę podczas kryzysu zadłużeniowego strefy euro w latach 2011–2012.
Banki posiadają w swoich bilansach obligacje skarbowe. Gwałtowny wzrost rentowności tych papierów oznacza spadek ich cen rynkowych, co w określonych okolicznościach może negatywnie wpływać na sytuację finansową instytucji.
Niepokój inwestorów jest widoczny również w zachowaniu kursów francuskich banków, które w ostatnich latach pozostawały pod presją w porównaniu z bankami z pozostałych państw strefy euro.
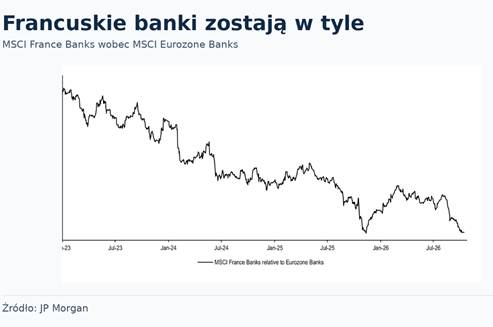
Nie oznacza to jednak, że Europa znajduje się dziś w sytuacji porównywalnej z 2012 rokiem.
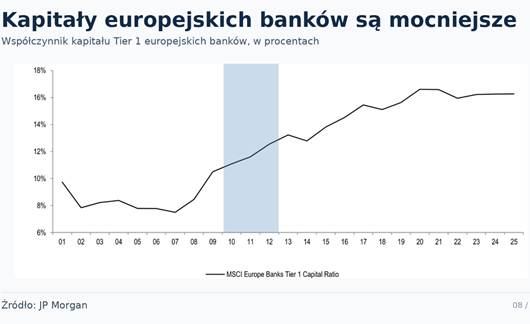
Od tamtego czasu sektor bankowy przeszedł istotne zmiany, które znacząco zwiększyły jego odporność na potencjalne szoki.
Po pierwsze, europejskie banki są obecnie zdecydowanie lepiej dokapitalizowane.
Po drugie, poprawiła się jakość ich portfeli kredytowych. Według analiz udział kredytów zagrożonych w strefie euro wynosi około 1,8%, podczas gdy w szczytowym okresie poprzedniego kryzysu sięgał 8,7%.
Po trzecie, ekspozycje instytucji finansowych na obligacje skarbowe są dziś bardziej zdywersyfikowane, co ogranicza ryzyko koncentracji na zadłużeniu pojedynczego państwa.
Istotną różnicą jest również sytuacja instytucjonalna.
Europejski Bank Centralny posiada obecnie instrumenty, których celem jest przeciwdziałanie nieuzasadnionym zaburzeniom na rynku obligacji i fragmentacji strefy euro.
Nie oznacza to jednak bezwarunkowej gotowości do wspierania Francji. Możliwość wykorzystania części narzędzi zależy od spełnienia określonych kryteriów, w tym dotyczących sytuacji fiskalnej danego państwa.
To ważne zastrzeżenie, ponieważ Francja zmaga się właśnie z problemem nadmiernego deficytu.
Dlatego choć obecna kondycja europejskiego sektora bankowego zmniejsza prawdopodobieństwo powtórki wydarzeń z 2012 roku, nie eliminuje całkowicie ryzyka przeniesienia się napięć na inne segmenty rynku finansowego.
Co kryzys we Francji oznacza dla inwestorów?
Sytuacja na francuskim rynku finansowym będzie zależała w dużej mierze od dalszego rozwoju wydarzeń politycznych oraz reakcji inwestorów na działania władz.
W najbliższym czasie szczególnie istotne będą trzy obszary.
1. Spread obligacji francuskich i niemieckich
Dalszy wzrost różnicy rentowności może sygnalizować pogłębianie się obaw o stabilność francuskich finansów publicznych. Z kolei trwałe zmniejszanie spreadu byłoby pierwszym sygnałem poprawy nastrojów na rynku długu.
2. Prace nad budżetem oraz decyzje agencji ratingowych
Zdolność francuskich władz do porozumienia w sprawie ograniczenia deficytu pozostaje kluczowa dla długoterminowej oceny ryzyka. Ważne będą także decyzje agencji ratingowych, które mogą wpłynąć na postrzeganie wiarygodności kredytowej Francji.
3. Zachowanie francuskich akcji i banków
Szczególnie interesująca będzie relatywna siła francuskiego rynku wobec pozostałej części Europy. Jeżeli wyceny zaczną się odbudowywać równolegle ze stabilizacją rynku obligacji, może to wskazywać na stopniowe zmniejszanie premii za ryzyko polityczne.
Z perspektywy inwestycyjnej możliwe są dwa podstawowe scenariusze.
W scenariuszu pozytywnym napięcia polityczne stopniowo słabną, inwestorzy zaczynają lepiej oceniać perspektywy fiskalne Francji, a spread obligacyjny maleje. W takim otoczeniu francuskie akcje, które przez ostatnie lata pozostawały w tyle za resztą Europy, mogłyby zacząć odrabiać straty.
W scenariuszu negatywnym utrzymujący się impas polityczny prowadzi do dalszego wzrostu kosztów finansowania długu, pogorszenia nastrojów inwestorów i utrzymania presji na francuskich aktywach. Wówczas nawet relatywnie atrakcyjne wyceny akcji mogą okazać się niewystarczającym argumentem za ich zakupem.
Francja poważnym ryzykiem, ale niekoniecznie początkiem nowego kryzysu
Obecna sytuacja we Francji przypomina, jak silnie polityka fiskalna, rynek obligacji i giełda są ze sobą powiązane.
Wysoki dług publiczny, trudności w ograniczaniu deficytu oraz niestabilność polityczna powodują, że inwestorzy wymagają coraz wyższej premii za finansowanie francuskiego państwa.
Jednocześnie akcje francuskich przedsiębiorstw od dłuższego czasu zachowują się gorzej niż reszta europejskiego rynku, mimo że ich perspektywy zysków nie pogorszyły się w równie dużym stopniu.
Najważniejszy wniosek jest taki: Francja stanowi dziś istotne źródło ryzyka dla europejskich rynków finansowych, ale nie musi oznaczać początku nowego kryzysu zadłużeniowego całej strefy euro.
Europejski sektor bankowy jest obecnie zdecydowanie lepiej przygotowany do radzenia sobie z potencjalnymi napięciami niż kilkanaście lat temu. Również EBC dysponuje szerszym zestawem instrumentów stabilizacyjnych.
Nie oznacza to jednak, że problem francuskiego długu szybko zniknie.
Dla inwestorów kluczowe pozostaje rozróżnienie pomiędzy ryzykiem związanym z finansami państwa a rzeczywistymi perspektywami biznesowymi przedsiębiorstw. Jeśli premia za ryzyko zacznie się zmniejszać, przecenione francuskie akcje mogą z czasem okazać się interesującym obszarem poszukiwania okazji inwestycyjnych.
Na razie jednak to rynek obligacji pozostaje najważniejszym wskaźnikiem pokazującym, jak poważnie inwestorzy traktują francuski kryzys.
Radek Piotrowski
Doradca inwestycyjny
Analiza oparta na danych i opracowaniach rynkowych z 19 października 2026 roku. Materiał ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej.