Jeszcze niedawno inwestorzy zakładali, że wraz z hamowaniem inflacji banki centralne będą mogły stopniowo obniżać koszt pieniądza. Najnowsze analizy makroekonomiczne stawiają ten scenariusz pod znakiem zapytania. W USA gospodarka pozostaje odporna, w strefie euro dynamika aktywności jest słabsza, ale presja cenowa nie znika, a w Polsce korzystniejszy odczyt inflacji wcale nie przesądza o dalszej ścieżce stóp procentowych.
Dla inwestorów to nie akademicka dyskusja: koszt pieniądza wpływa na ceny obligacji, wyceny spółek, kursy walut, a także na atrakcyjność oszczędności i finansowania działalności gospodarczej.
Globalna inflacja: spada, ale wolniej, niż oczekiwano
Inflacja bazowa — po wyłączeniu najbardziej zmiennych kategorii cen — wciąż wykazuje uporczywość. Według analiz trzymiesięczne tempo wzrostu cen bazowych w badanej grupie gospodarek, z wyłączeniem Chin i Turcji, osiągnęło w październiku około 3,4% w ujęciu annualizowanym. Nie jest to powrót inflacyjnego szoku o skali obserwowanej wcześniej, ale sygnał, że droga do stabilności cen może być długa.
Utrzymujący się popyt pozwala przedsiębiorstwom częściowo przerzucać koszty na konsumentów. Nawet gdy ropa i gaz tanieją, skutki wcześniejszych podwyżek mogą utrzymywać się w cenach usług i wynagrodzeniach. Dlatego niższa inflacja nie oznacza automatycznie spadku poziomu cen: oznacza jedynie wolniejsze tempo ich wzrostu.
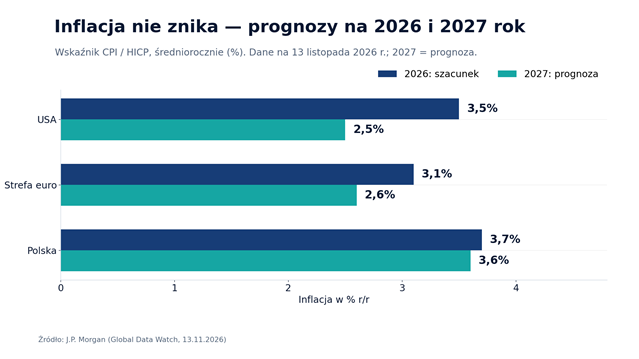
Wykres 1. Prognozy inflacji w latach 2026–2027. Źródło danych: J.P. Morgan, raport z 13 listopada 2026 r. Wartości na 2027 r. są prognozami, nie odczytami.
W jednym ze scenariuszy analitycznych średnioroczna inflacja w 2027 r. wynosi około 2,5% w USA, 2,6% w strefie euro i 3,6% w Polsce. To trzy odmienne gospodarki, ale wspólny problem: dalsza dezinflacja nie musi przebiegać płynnie.
USA: Fed może zostać zmuszony do utrzymania twardego kursu
Amerykański bank centralny mierzy się z połączeniem odpornego popytu, presji cenowej i sygnałów poprawy zapotrzebowania na pracowników. Jeżeli wzrost płac ponownie przyspieszy, powrót inflacji do celu może wymagać bardziej restrykcyjnej polityki. Z tego powodu analizy dopuszczają scenariusz kolejnej podwyżki stóp, choć decyzje będą zależały od napływających danych.
Jeden z prezentowanych wariantów zakłada wzrost stopy funduszy federalnych z około 4,00% do 4,25% w grudniu 2026 r., a następnie jej utrzymanie w 2027 r. Trzeba podkreślić: jest to prognoza, nie zapowiedź ani decyzja Fed.
Dla amerykańskiego rynku akcji wyższe stopy oznaczają większy koszt kapitału i wyższą stopę dyskontową, co szczególnie istotne dla spółek wycenianych w oparciu o zyski oczekiwane w odległej przyszłości. Na rynku obligacji nawet sama zmiana oczekiwań wobec Fed może wywołać spadek cen papierów o dłuższym terminie zapadalności.
Strefa euro: słabszy wzrost nie gwarantuje niskich stóp
W strefie euro popyt na pracę jest słabszy niż w Stanach Zjednoczonych, a wzrost gospodarczy pozostaje umiarkowany. Mimo tego szok energetyczny i utrzymywanie się presji kosztowej mogą skłaniać EBC do ostrożności. Według analiz stopa depozytowa może wzrosnąć z 2,50% do 2,75% pod koniec 2026 r. i do 3,00% na początku 2027 r.
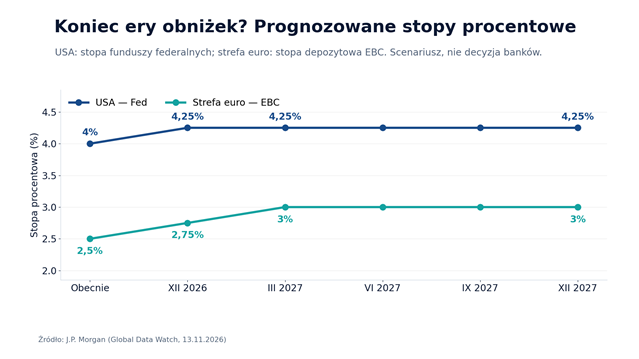
Wykres 2. Scenariusz stóp procentowych Fed i EBC. Źródło danych: J.P. Morgan, 13 listopada 2026 r. Ścieżki po dacie raportu mają charakter prognostyczny.
Różnice między ścieżkami Fed i EBC mogą oddziaływać na kurs euro do dolara i wyceny aktywów w obu regionach. Nie należy jednak traktować różnicy stóp jako samodzielnej prognozy walutowej: rynki reagują również na informacje o wzroście gospodarczym, ryzyku oraz na to, co zostało już uwzględnione w cenach.
Polska: dobre dane o inflacji, ale wciąż niepewna ścieżka RPP
W Polsce październikowa inflacja CPI obniżyła się do 3,5% rok do roku z 4,1% we wrześniu. Według szacunku inflacja bazowa spadła z 3,1% do 2,9%. Równocześnie dynamika PKB w trzecim kwartale wyhamowała do 3,5% rok do roku, wobec 4,1% kwartał wcześniej. Słabszy popyt krajowy ogranicza możliwości przenoszenia podwyższonych kosztów na konsumentów.
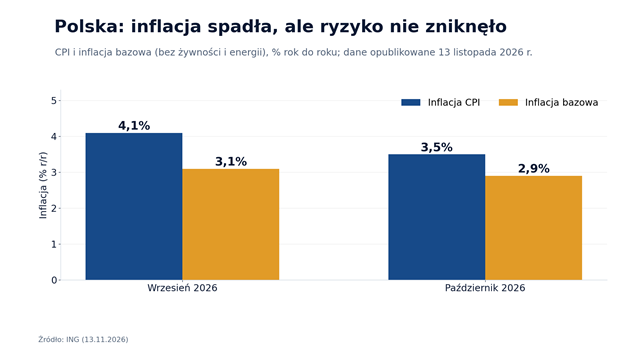
Wykres 3. Inflacja CPI i bazowa w Polsce: wrzesień–październik 2026 r. Źródło danych: ING i GUS; inflacja bazowa w październiku według szacunku z 13 listopada 2026 r.
Na pierwszy rzut oka to argument przeciw pośpiesznym podwyżkom stóp. Problem w tym, że część październikowego spadku CPI wynikała z niższych cen paliw, powiązanych ze zmianami podatkowymi. Nie wiadomo, czy taki efekt będzie trwały. Dodatkowo istotna pozostaje niepewność dotycząca przyszłych cen energii i zakresu działań osłonowych.
W ocenie przyszłej polityki pieniężnej analizy nie są zgodne. Część wskazuje możliwość podwyżek o łącznie 50 punktów bazowych na początku 2027 r.; inne dopuszczają pozostawienie stóp bez zmian. Zamiast przedstawiać jeden wariant jako przesądzony, warto obserwować kolejne dane o inflacji bazowej, wynagrodzeniach, konsumpcji i energii.
Co to oznacza dla inwestorów?
Najważniejszy wniosek nie sprowadza się do pytania, czy banki centralne podniosą stopy na najbliższym posiedzeniu. Większym ryzykiem może być utrzymywanie się kosztu kapitału na wysokim poziomie dłużej, niż zakłada rynek. To środowisko wymagające większej selektywności oraz świadomego zarządzania ryzykiem stopy procentowej.
Obligacje długoterminowe są szczególnie wrażliwe na wzrost oczekiwanych rentowności. Akcje spółek zależnych od taniego finansowania mogą doświadczać presji na wyceny, podczas gdy przedsiębiorstwa o silnych bilansach, stabilnych przepływach i zdolności do utrzymania marż mogą być bardziej odporne. Różnice między USA, Europą i Polską pokazują również, dlaczego nie warto zakładać, że wszystkie banki centralne będą działały w tym samym tempie.
Warto pamiętać, że inwestorzy reagują na przyszłość: ceny aktywów mogą zmieniać się już po ostrzejszym komunikacie banku centralnego, zanim dojdzie do faktycznej podwyżki. Dlatego równie ważne jak publikowane wskaźniki pozostają oczekiwania rynkowe i komunikacja decydentów.
Podsumowanie
Walka z inflacją nie jest definitywnie zakończona. W Stanach Zjednoczonych ryzykiem jest odporność popytu i presja płacowa; w strefie euro — kosztowy charakter inflacji przy słabszej dynamice wzrostu; w Polsce — niepewny wpływ energii i rozbieżność scenariuszy polityki pieniężnej. Z perspektywy portfela inwestycyjnego kluczowe jest przygotowanie na więcej niż jeden scenariusz stóp procentowych.
Radek Piotrowski
Doradca inwestycyjny