Jeszcze kilka miesięcy temu inwestorzy zastanawiali się jak szybko FED będzie obniżał stopy procentowe. Dzisiaj rynek jest w zupełnie innym miejscu. Zamiast kolejnych cięć dyskutujemy o podwyżkach. Rentowności amerykańskich obligacji są bardzo wysoko, a rynek akcji próbuje odpowiedzieć na pytanie, czy mocny wzrost zysków spółek wystarczy, żeby zneutralizować coraz wyższy koszt pieniądza. I właśnie to jest dziś najciekawsze. Nie sama decyzja FEDu, ale to, czy jesteśmy przed jedną niewielką korektą polityki monetarnej, czy przed początkiem nowego cyklu, który może zmienić układ sił zarówno na rynku obligacji, jak i akcji.
W dniu pisania tego tekstu, 15 września, rynek zakłada dziś z bardzo wysokim prawdopodobieństwem, że FED podniesie stopy procentowe o 25 punktów bazowych, ale sama jutrzejsza decyzja może być tak naprawdę prostszą częścią całej układanki. Znacznie trudniejsze pytanie brzmi co wydarzy się później, bo tutaj prognozy zaczynają się już wyraźnie rozjeżdżać. Rynek wycenia obecnie około dwóch podwyżek do stycznia, ale prognozy poszczególnych instytucji są różne. Część ekonomistów zakłada jeszcze więcej ruchów, a inni traktują obecną sytuację bardziej jako odwrócenie wcześniejszych ubezpieczeniowych obniżek stóp. Innymi słowy, jutrzejsze 25 punktów bazowych może być dopiero początkiem. Ale równie dobrze możemy zobaczyć bardzo płytki cykl, który zakończy się po dwóch czy trzech ruchach. I właśnie dlatego dużo ciekawsze od pytania czy FED jutro podniesie stopy jest pytanie co potencjalny nowy cykl podwyżek oznacza dla obligacji i rynku akcji?
Zacznijmy od obligacji. Historia nie wygląda tutaj szczególnie optymistycznie. Analiza wszystkich cykli podwyżek stóp w Stanach Zjednoczonych od początku lat 60 pokazuje, że rok po rozpoczęciu cyklu rentowność 10 letnich obligacji skarbowych rosła średnio o około 114 punktów bazowych.
Jeszcze ciekawsze jest to, że spośród 12 analizowanych cykli praktycznie tylko jeden rozpoczęty w 2004 roku przyniósł wyraźniejszy okres spadku rentowności. Historycznie rozpoczęcie podwyżek stóp było więc zazwyczaj złą informacją dla posiadaczy długoterminowych obligacji. Tyle, że obecna sytuacja ma kilka bardzo istotnych różnic. Po pierwsze, wcześniejsze cykle były zazwyczaj znacznie większe. Średnia skumulowana skala podwyżek wynosiła około 480 punktów bazowych, a mediana około 310 punktów. Nawet najmniejszy historyczny cykl obejmował 4 podwyżki i łącznie 137,5 punktu bazowego. Jeżeli tym razem skończy się na dwóch czy trzech ruchach, będziemy mówić o wyjątkowo płytkim cyklu na tle historii.
Ale jeszcze ważniejsza jest druga różnica. Rentowności obligacji już bardzo mocno wzrosły. To niezwykle istotne, bo część ruchu, który historycznie następował dopiero po rozpoczęciu cyklu podwyżek, tym razem mogła wydarzyć się jeszcze przed pierwszym ruchem FEDu. Dlatego mechaniczne stwierdzenie FED zaczyna podwyżki, więc 10-latki muszą wzrosnąć o kolejne 100 punktów bazowych byłoby zdecydowanie zbyt dużym uproszczeniem.
Historyczna statystyka mówi nam, że rozpoczęcie cyklu podwyżek zazwyczaj oznaczało dalszy wzrost rentowności, ale nie uwzględnia ona tego, jak dużo rynek zdążył już wycenić przed pierwszą decyzją, a tym razem wycenił naprawdę sporo. Co więcej, przy obecnym poziomie rentowności inwestor otrzymuje znacznie większy bieżący dochód z obligacji niż w środowisku bardzo niskich stóp. Według przytoczonej analizy rentowność 10 letnich obligacji mogłaby wzrosnąć jeszcze o ok. 70 punktów bazowych w ciągu kolejnego roku, zanim ich całkowita stopa zwrotu stałaby się ujemna. Innymi słowy, wyższy punkt startowy daje inwestorom pewną poduszkę.
A co z akcjami? Tutaj sytuacja jest bardziej interesująca, ponieważ wyższe stopy i rentowności nie muszą automatycznie oznaczać spadków na giełdzie. Jeżeli obecny cykl okaże się płytki, czyli będzie w praktyce odwróceniem wcześniejszych ubezpieczeniowych obniżek stóp. Rynek akcji powinien być w stanie sobie z nim poradzić. Znacznie większy problem pojawiłby się wtedy, gdyby inflacja ponownie przyspieszyła, a rynek zaczął wyceniać cztery czy pięć podwyżek. W takim scenariuszu presja na wycenę akcji byłaby zdecydowanie większa.
Kluczową pozostaje jednak relacja pomiędzy rentowności obligacji a wzrostem zysków spółek. Historycznie zależność pomiędzy rentownością 10 letnich obligacji a mnożnikami wyceny S&P 500 przypomina odwróconą literę U.
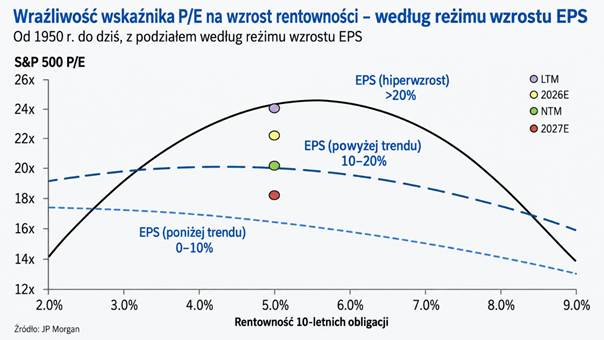
Przy mocnym wzroście zysków spółek rentowności mogą rosnąć stosunkowo wysoko, zanim zaczną poważnie ciążyć wycenom. W okresach, kiedy zyski na akcje rosły w tempie około 15% rocznie. Rentowność 10 latek mogła dojść w okolice 5%, zanim mnożniki zaczynały wyraźnie spadać. Obecnie konsensus zakłada wzrost zysków przekraczający 20%, a S&P 500 handlowany jest w okolicach 18 krotności prognozowanych zysków na 2027 rok. Jeśli te prognozy rzeczywiście się zmaterializują. Historyczne zależności sugerują, że rynek akcji może tolerować nawet rentowność 10 letnich obligacji skarbowych bliższą 6%.
I właśnie tutaj dochodzimy do najważniejszego punktu dla rynku akcji. Być może ważniejsze od samej liczby podwyżek będzie to, dlaczego FED je przeprowadza. Jeżeli stopy rosną przy jednocześnie bardzo mocnej gospodarce i dynamicznie rosnących zyskach spółek, akcje mogą poradzić sobie z wyższymi rentownościami. Jeżeli jednak podwyżki będą odpowiedzią na ponowne przyspieszenie inflacji, a jednocześnie oczekiwania dotyczące zysków zaczną spadać, sytuacja wygląda zupełnie inaczej. Do tego dochodzi jeszcze ryzyko geopolityczne, szczególnie dalsza eskalacja na Bliskim Wschodzie i potencjalny wpływ wyższych cen ropy na inflację. Dlatego najważniejszą zmienną dla inwestorów giełdowych pozostanie trwałość obecnego wzrostu zysków.
Warto pamiętać jeszcze o jednej rzeczy. Rynki finansowe są systemami niezwykle wrażliwymi na warunki początkowe. Niewielka zmiana inflacji, ceny ropy, rynku pracy czy oczekiwań konsumentów może w kilka miesięcy później doprowadzić do zupełnie innej ścieżki stóp procentowych. Historia rynkowych prognoz dotyczących FED pokazuje to wyjątkowo dobrze.
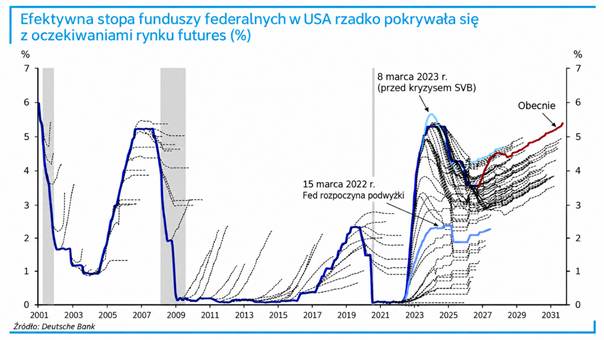
Jeszcze niedawno rynek zastanawiał się, kiedy FED będzie dalej obniżał stopy. Dziś, dzień przed posiedzeniem inwestorzy z bardzo wysokim prawdopodobieństwem oczekują podwyżki. To bardzo dobrze pokazuje, jak szybko potrafi zmieniać się narracja.
I chyba właśnie na tym warto zakończyć. Sama jutrzejsza podwyżka, jeśli faktycznie do niej dojdzie, nie musi być dla rynków najważniejszym wydarzeniem. Znacznie ważniejsze będzie to, czy FED da sygnał, że mamy do czynienia z jednorazową korektą, bardzo płytkim cyklem czy początkiem czegoś znacznie większego.
Dla obligacji historia sugeruje, że początek cyklu podwyżek zwykle oznaczał dalszy wzrost rentowności. Tyle, że tym razem startujemy już z bardzo wysokich poziomów, więc historia nie musi się powtórzyć jeden do jednego.
Dla akcji kluczowy będzie z kolei to, czy wzrost zysków spółek pozostanie wystarczająco mocny, żeby zneutralizować presję ze strony wyższych stóp i rentowności. Dlatego po decyzji FEDu warto patrzeć nie tylko na samą zmianę stóp, ale przede wszystkim na komunikat, oczekiwania dotyczące kolejnych posiedzeń i reakcji 10 letnich obligacji.
Radek Piotrowski
Doradca inwestycyjny