Polityczna zmiana w Waszyngtonie zbiegła się z gwałtowną przeceną amerykańskich akcji. Choć wynik wyborów zmienia możliwości legislacyjne administracji, nie usuwa najważniejszych ryzyk dla inwestorów: napięć handlowych, deficytu, polityki Fed i niepewności wokół inwestycji w sztuczną inteligencję.
Demokraci wygrywają, lecz skala zwycięstwa ma większe znaczenie niż sam wynik
Wybory połówkowe w Stanach Zjednoczonych doprowadziły do zmiany układu sił w Kongresie: Demokraci zdobyli większość w Izbie Reprezentantów i Senacie. Sam kierunek politycznej zmiany był w znacznej mierze uwzględniony w oczekiwaniach przed głosowaniem. Bardziej zaskakująca okazała się skala sukcesu, zwłaszcza w Senacie.
Warto pamiętać, że w pierwszych analizach powyborczych operowano wynikami cząstkowymi i projekcjami. Przykładowo zestawienie na godz. 6:00 czasu wschodniego USA 4 listopada nie obejmowało wszystkich nierozstrzygniętych mandatów. Dlatego wykres przedstawia obraz sytuacji z określonego momentu, a nie ostateczne podsumowanie głosowania.
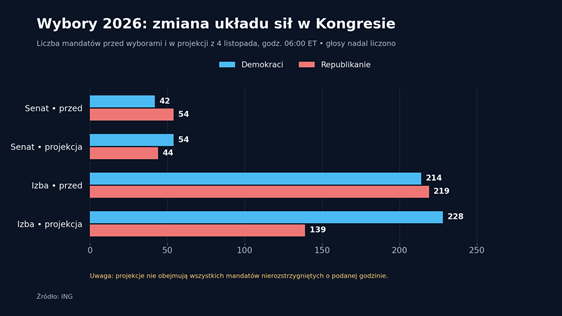
Wykres 1. Zmiana proporcji sił w Kongresie według danych i projekcji z poranka 4 listopada 2026 r. Źródło: ING.
Powyborczy obraz wpisuje się ponadto w historyczną zależność: im słabsza ocena prezydenta wśród wyborców, tym większe ryzyko strat jego ugrupowania podczas wyborów w połowie kadencji. Przed głosowaniem wskazywano na możliwość utraty przez Republikanów około 40–45 mandatów w Izbie Reprezentantów. Pierwszy powyborczy konsensus wskazywał na około 43 miejsca, a więc wynik zbliżony do oczekiwań.
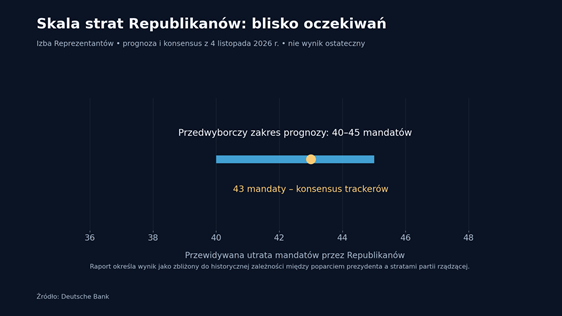
Wykres 2. Szacowana utrata mandatów przez Republikanów w Izbie Reprezentantów; wartości nie oznaczają oficjalnego wyniku końcowego. Źródło: Deutsche Bank.
Podzielona władza może ograniczyć tempo zmian gospodarczych
Kontrola Demokratów nad Kongresem nie oznacza automatycznej realizacji ich programu. Prezydent Donald Trump zachowuje prawo weta, którego odrzucenie wymaga większości kwalifikowanej. To zwiększa prawdopodobieństwo politycznego impasu przy dużych projektach ustaw, w tym dotyczących podatków i wydatków federalnych.
Dla przedsiębiorstw taki układ może ograniczać ryzyko nagłych zmian legislacyjnych, ale nie rozwiązuje strukturalnych problemów finansów publicznych. Wysokie deficyty, rosnące potrzeby pożyczkowe i spory o finansowanie administracji pozostają istotnym elementem otoczenia rynkowego. Ponadto ważna część kompetencji w dziedzinie handlu międzynarodowego i polityki zagranicznej nadal pozostaje po stronie władzy wykonawczej.
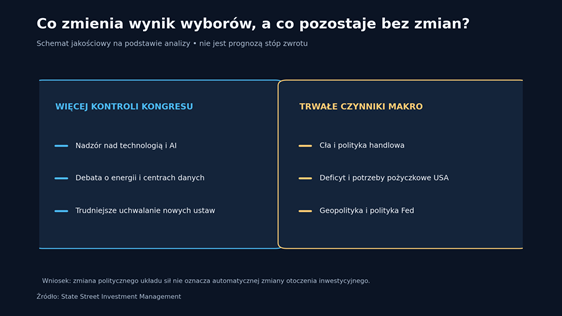
Grafika 3. Wybory zmieniają kontrolę polityczną, lecz nie eliminują dotychczasowych czynników makroekonomicznych. Źródło: State Street Investment Management.
Sztuczna inteligencja i centra danych pod większą obserwacją
Jednym z obszarów najbardziej wrażliwych na nowy układ sił może być sektor technologiczny. Analizy przewidują bardziej intensywny nadzór nad największymi firmami technologicznymi, inwestycjami w sztuczną inteligencję oraz rozbudową centrów danych. Wątpliwości dotyczą nie tylko samych technologii, lecz również zapotrzebowania na energię i skutków inwestycji dla społeczności lokalnych.
Nie musi to prowadzić do zatrzymania inwestycji w AI, która pozostaje strategiczną dziedziną gospodarki USA. Może jednak oznaczać wydłużenie procesów inwestycyjnych, wzrost kosztów i większą ostrożność w wycenianiu przyszłych zysków. To szczególnie istotne, ponieważ wyniki niewielkiej grupy dużych spółek technologicznych mają ogromny wpływ na główne indeksy giełdowe.
5 listopada: gwałtowna wyprzedaż po wcześniejszym odbiciu
Rynek szybko przypomniał, że mniejsza niepewność co do wyniku wyborów nie musi oznaczać mniejszego ryzyka inwestycyjnego. Po pozytywnej sesji 4 listopada kolejne notowania przyniosły znaczną przecenę: 5 listopada indeks S&P 500 spadł o 4,36%, Nasdaq Composite o 5,52%, a Dow Jones o 3,44%. Największa presja koncentrowała się w spółkach technologicznych i przedsiębiorstwach związanych z infrastrukturą AI oraz półprzewodnikami.
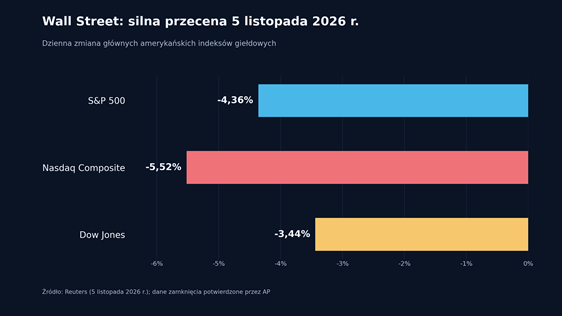
Wykres 4. Dzienne zmiany indeksów w sesji 5 listopada 2026 r. Źródło: Reuters; dane zamknięcia potwierdzone przez Associated Press.
Trudno jednak traktować wynik wyborów jako jedyną przyczynę spadków. Na nastroje wpływały również wysokie wyceny firm technologicznych, słabsze informacje z części branży półprzewodników i obawy o tempo rozwoju infrastruktury AI. Gwałtowna reakcja pokazuje raczej, jak szybko zmienia się postrzeganie ryzyka, gdy polityka, oczekiwania dotyczące zysków i wysoka koncentracja indeksów nakładają się na siebie.
Co inwestorzy powinni obserwować w kolejnych miesiącach?
Pierwszym punktem uwagi będzie realny zakres działań Kongresu wobec sektora AI i nowych centrów danych. Drugim — polityka handlowa oraz możliwość wykorzystywania ceł w realizacji celów administracji. Trzecim — stanowisko Rezerwy Federalnej wobec inflacji i stóp procentowych. W tle pozostają deficyt budżetowy i koszt finansowania długu publicznego.
Wybory są więc ważnym wydarzeniem politycznym, ale nie zmieniają automatycznie zasad funkcjonowania amerykańskiej gospodarki. Dla długoterminowych decyzji inwestycyjnych większe znaczenie niż pojedynczy wynik wyborczy mają trwałość zysków przedsiębiorstw, kierunek polityki pieniężnej oraz skala ryzyk fiskalnych i geopolitycznych.
Czy przecena z 5 listopada okaże się krótkotrwałą reakcją, czy początkiem szerszej korekty? Na tym etapie pozostaje to otwartym pytaniem. Warto więc koncentrować się na danych i scenariuszach, a nie na samych politycznych nagłówkach.
Radek Piotrowski
Doradca inwestycyjny