Centra danych, ogromne wydatki i sprawa Nvidii. Co w kolejnej fazie rozwoju sztucznej inteligencji powinno zainteresować inwestorów?
12 listopada 2026 | Analiza rynkowa
Powyborcza przecena amerykańskich spółek technologicznych wywołała pytanie, czy wieloletnia fala inwestycji w sztuczną inteligencję zaczyna wyhamowywać. Analizy wskazują na scenariusz bardziej złożony: niektóre projekty mogą zostać przesunięte, ale łączna skala planowanych nakładów pozostaje ogromna. Dla rynków oznacza to zmianę charakteru ryzyka — z prostego pytania „czy AI będzie rosnąć?” na pytania o termin realizacji inwestycji, źródła finansowania i rentowność przedsięwzięć.
Wybory mogą przesuwać inwestycje, a nie je kończyć
Wynik amerykańskich wyborów połówkowych zwiększa znaczenie lokalnych uwarunkowań dla rozwoju centrów danych. Nowe władze stanowe mogą bardziej rygorystycznie oceniać obciążenie sieci energetycznych, dostępność energii, infrastrukturę oraz koszty ponoszone przez społeczności. Najbardziej narażone są projekty na wczesnym etapie przygotowania; inwestycje już realizowane mogą być mniej podatne na zmianę zasad.
Jeden z opisanych w analizach scenariuszy przesuwa około 20% prognozowanej na 2028 rok mocy centrów danych na 2029 rok. Jest to zmiana harmonogramu w modelu analitycznym, a nie informacja, że co piąty projekt został anulowany. Takie opóźnienie może rozłożyć wydatki w czasie, a jednocześnie zmienić rytm zamówień dla dostawców chipów, sprzętu, infrastruktury i energii.
Biliony dolarów nakładów — pytanie o zwrot z kapitału
Mimo politycznej niepewności prognozy nakładów inwestycyjnych największych dostawców usług chmurowych, tzw. hyperscalerów, pozostają wysokie: około 1,6 bln USD w 2028 roku i 1,8 bln USD w 2029 roku. Są to wartości prognozowane, obarczone ryzykiem zmian planów inwestycyjnych, kosztów finansowania oraz tempa komercjalizacji AI.
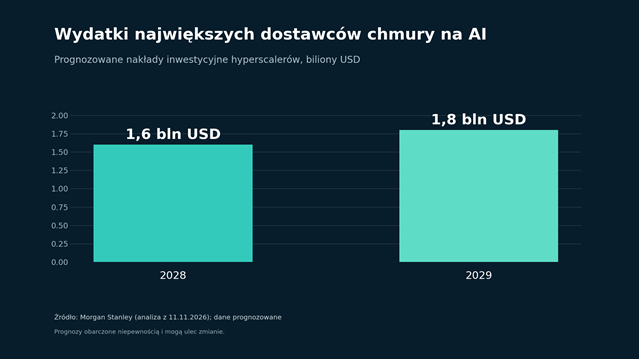
Wykres 1. Prognozowane nakłady największych dostawców chmury, lata 2028–2029. Wartości dotyczą scenariusza analitycznego, a nie zrealizowanych wydatków. Źródło podano na wykresie.
Sam fakt wydawania kapitału nie przesądza jednak o sukcesie giełdowym. Wysokie wyceny wymagają rosnących przychodów i marż. O powodzeniu kolejnej fazy rozwoju sektora będą decydowały produktywne zastosowania AI, możliwość sprzedaży usług po cenach zapewniających zwrot z inwestycji i dostęp do infrastruktury energetycznej.
Centra danych: nierówny wzrost w kolejnych latach
W omawianym scenariuszu globalna moc centrów danych ma wzrosnąć o 9% w 2028 roku i 20% w 2029 roku. Mocniejszy odczyt w 2029 roku wynika częściowo z przesunięcia części projektów w czasie. Nie należy interpretować tych liczb jako gwarantowanej ścieżki całego sektora.
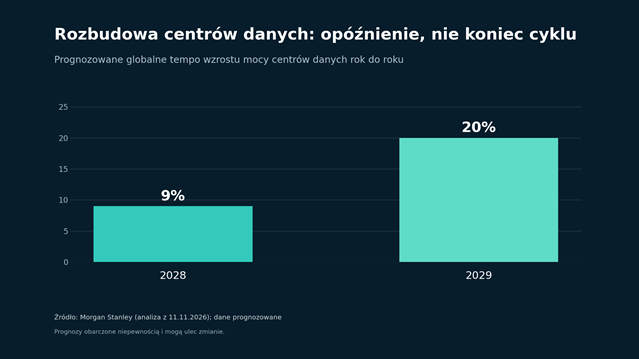
Wykres 2. Prognozowane roczne tempo wzrostu globalnej mocy centrów danych. Źródło i charakter prognozy podano na wykresie.
Może to przynieść jednocześnie dwie konsekwencje. Z jednej strony bardziej równomierne rozłożenie podaży mocy obliczeniowej ogranicza ryzyko nadmiernego spiętrzenia inwestycji. Z drugiej — opóźnienie budowy może oznaczać niepewność dla wykonawców, dostawców urządzeń i podmiotów finansujących projekty. Coraz większą wagę będą miały wiarygodność najemcy, możliwość przyłączenia do sieci i jakość umów.
Nvidia: ryzyko zarządcze obok technologicznego
Dodatkową niepewność wokół sektora wywołała sprawa Jensena Huanga, prezesa Nvidii. Huang publicznie przyznał się do pozamałżeńskiego romansu. Równolegle niezależni członkowie rady spółki prowadzą postępowanie dotyczące doniesień o możliwej operacji wywiadowczej. Zarzuty dotyczące szpiegostwa pozostają niezweryfikowane; Nvidia deklarowała, że nie ma podstaw, by sądzić, iż doszło do ujawnienia tajemnic firmy lub naruszenia bezpieczeństwa państwa.
W internetowym komentarzu łatwo byłoby nazwać to „najdroższym romansem w historii”. Byłaby to jednak wyłącznie ironia, nie wycena kosztów zdarzenia. Spadków kapitalizacji nie można automatycznie przypisywać jednej wiadomości ani utożsamiać z rzeczywistą stratą firmy. Dla inwestorów ważniejsze są pytania o ład korporacyjny, ryzyko uzależnienia organizacji od lidera, potencjalne dochodzenia oraz konsekwencje dla relacji regulacyjnych i kontroli eksportu zaawansowanych chipów.
Jak wskazują doniesienia agencji informacyjnych, postępowania mogą zwiększać niepewność wokół Nvidii, lecz nie stanowią jeszcze rozstrzygnięcia w zakresie odpowiedzialności prawnej. W analizie inwestycyjnej należy zatem oddzielić ustalone fakty od hipotez i spekulacji.
AI to coraz więcej niż producenci procesorów
Kolejny etap rozwoju technologii może rozszerzać pole obserwacji poza producentów półprzewodników. Znaczenie mają firmy dostarczające energię i systemy chłodzenia, operatorzy infrastruktury, producenci oprogramowania oraz przedsiębiorstwa wdrażające AI do procesów biznesowych. Nie oznacza to automatycznej atrakcyjności wycen tych segmentów: kluczowe pozostają marże, przepływy pieniężne i zdolność przekładania inwestycji na realne przychody.
Co obserwować w najbliższych kwartałach?
Najważniejsze będą: tempo zatwierdzania nowych projektów centrów danych, dostępność energii, kolejne aktualizacje planów wydatkowych największych firm chmurowych, efektywność zastosowań AI oraz rozwój postępowania dotyczącego Nvidii. Warto też zwracać uwagę na warunki finansowania — szczególnie tam, gdzie biznesplan opiera się na szybkim uruchomieniu nowych mocy.
Wniosek nie sprowadza się więc do stwierdzenia, że boom AI trwa lub właśnie się kończy. Bardziej prawdopodobny jest rozwój nierównomierny, w którym o wynikach giełdowych zdecyduje selekcja: właściwa technologia, dobrze zabezpieczony projekt, rozsądna wycena i wiarygodny model biznesowy.
Radek Piotrowski
Doradca inwestycyjny